लोन महंगे होंगे, EMI बढ़ेगी, जानें पूरी खबर
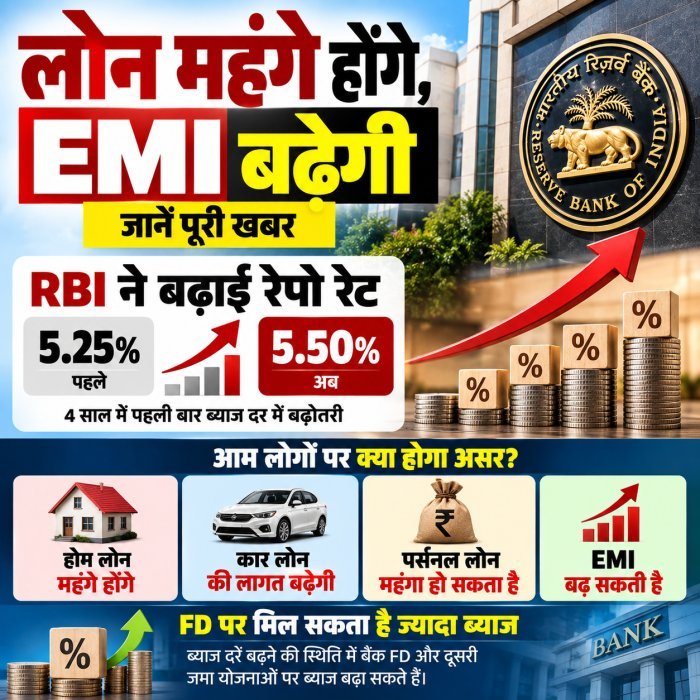
RBI ने चार साल बाद रेपो रेट 5.25% से बढ़ाकर 5.50% कर दी। फैसले से लोन महंगे और EMI बढ़ सकती है, जबकि महंगाई का अनुमान 5.2% हुआ।
 Akhil Mahajan
➤ RBI ने चार साल बाद रेपो रेट में 0.25% की बढ़ोतरी की
➤ होम, कार और पर्सनल लोन महंगे होने से EMI बढ़ने का असर
➤ महंगाई का अनुमान 5.0% से बढ़ाकर 5.2% किया गया
आने वाले दिनों में बैंक से लोन लेना महंगा हो सकता है और मौजूदा कर्ज की EMI पर भी ब्याज दर बढ़ने का असर पड़ सकता है। भारतीय रिजर्व बैंक यानी RBI ने चार साल में पहली बार रेपो रेट बढ़ाते हुए इसे 5.25% से बढ़ाकर 5.50% कर दिया है। रेपो रेट वह ब्याज दर है जिस पर बैंक रिजर्व बैंक से कर्ज लेते हैं। RBI के इस फैसले का सीधा असर बैंकों की लोन दरों पर पड़ सकता है, जिससे होम लोन, कार लोन और पर्सनल लोन लेने वाले ग्राहकों की लागत बढ़ सकती है। RBI की मॉनिटरी पॉलिसी कमेटी यानी MPC की तीन दिन चली बैठक के बाद गवर्नर संजय मल्होत्रा ने 7 अक्टूबर को नई ब्याज दरों की जानकारी दी। रिजर्व बैंक ने यह फैसला महंगाई को काबू में रखने और बाजार में पैसों के फ्लो को नियंत्रित करने के लिए लिया है। इसी के साथ RBI ने 2026-2027 के लिए महंगाई का अनुमान भी 5.0% से बढ़ाकर 5.2% कर दिया है।
2026-2027 में महंगाई 5.2% रहने का अनुमान
RBI ने अलग-अलग तिमाहियों के लिए महंगाई के अनुमान में भी बदलाव किया है। इसके मुताबिक Q2 FY27 में महंगाई का अनुमान 4.9% रखा गया है, जबकि पहले यह 4.7% था। Q3 FY27 के लिए अनुमान 5.9% से बढ़ाकर 6.0% किया गया है। वहीं Q4 FY27 में महंगाई का अनुमान 5.5% से बढ़ाकर 5.7% और Q1 FY28 के लिए 5.3% से बढ़ाकर 5.6% कर दिया गया है।
| अवधि | अब | पहले |
|---|---|---|
| Q2 FY27 | 4.9% | 4.7% |
| Q3 FY27 | 6.0% | 5.9% |
| Q4 FY27 | 5.7% | 5.5% |
| Q1 FY28 | 5.6% | 5.3% |
2026-2027 में GDP ग्रोथ 7.1% रहने का अनुमान
RBI ने महंगाई के साथ-साथ GDP ग्रोथ को लेकर भी अनुमान जारी किया है। 2026-2027 में GDP ग्रोथ 7.1% रहने का अनुमान है। Q2 FY27 के लिए ग्रोथ अनुमान 6.4% से बढ़ाकर 7.2% किया गया है। Q3 FY27 के लिए यह 6.5% से बढ़कर 6.9% और Q4 FY27 के लिए 6.8% रखा गया है। वहीं Q1 FY28 के लिए GDP ग्रोथ का अनुमान 7.3% से घटाकर 7.1% किया गया है।
| अवधि | अब | पहले |
|---|---|---|
| Q2 FY27 | 7.2% | 6.4% |
| Q3 FY27 | 6.9% | 6.5% |
| Q4 FY27 | 6.8% | 6.8% |
| Q1 FY28 | 7.1% | 7.3% |
रेपो रेट क्या होती है?
रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को कम समय के लिए कर्ज देता है। इसी दर के आधार पर बैंक अपने ग्राहकों के लिए कई तरह के लोन की ब्याज दर तय करते हैं। RBI की मॉनिटरी पॉलिसी कमेटी यानी MPC हर दो महीने में ब्याज दरों की समीक्षा करती है।
जब RBI रेपो रेट बढ़ाता है तो बैंकों के लिए RBI से पैसा लेना महंगा हो जाता है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले कर्ज की ब्याज दरों पर पड़ सकता है।
RBI ने रेपो रेट 0.25% क्यों बढ़ाया?
RBI ने महंगाई पर काबू पाने और बाजार में पैसे के फ्लो को नियंत्रित करने के लिए रेपो रेट में 0.25% की बढ़ोतरी की है। रेपो रेट बढ़ने से बैंकों के लिए कर्ज महंगा हो जाता है और इसका असर ग्राहकों के लोन पर पड़ सकता है।
महंगे लोन के कारण लोग घर, कार या कारोबार के लिए कम कर्ज ले सकते हैं। इससे खर्च और बाजार में मांग कम हो सकती है, जिसका असर महंगाई पर पड़ता है।
गवर्नर संजय मल्होत्रा ने बताया कि कच्चे तेल की बढ़ती कीमतों, वैश्विक दबाव और खराब मौसम के कारण खाद्य महंगाई का खतरा बढ़ गया है। ऐसे में RBI ने महंगाई को बेकाबू होने से रोकने के लिए अपना रुख सख्त किया है। ब्याज दरों में बढ़ोतरी का उद्देश्य महंगाई पर समय रहते लगाम लगाना और अर्थव्यवस्था में स्थिरता बनाए रखना है।
आम लोगों पर क्या होगा असर?
रेपो रेट बढ़ने का सबसे सीधा असर लोन लेने वाले ग्राहकों पर पड़ सकता है। होम लोन, कार लोन और पर्सनल लोन महंगे हो सकते हैं। इससे कुछ ग्राहकों की EMI बढ़ सकती है और पहले से चल रहे कुछ लोन पर भी ब्याज दर बढ़ने का असर पड़ सकता है।
दूसरी तरफ, ब्याज दर बढ़ने की स्थिति में बैंक FD और दूसरी जमा योजनाओं पर ब्याज बढ़ा सकते हैं। ऐसे में कर्ज लेने वालों पर अतिरिक्त बोझ पड़ सकता है, जबकि बैंक जमा योजनाओं में पैसा रखने वालों को अधिक ब्याज मिलने की संभावना बन सकती है।
आगे रेपो रेट कब घट सकता है?
अगर आने वाले समय में महंगाई लगातार काबू में रहती है और आर्थिक हालात इसकी इजाजत देते हैं, तो RBI आगे रेपो रेट में कटौती कर सकता है। रिजर्व बैंक हर मॉनिटरी पॉलिसी बैठक में महंगाई, आर्थिक विकास और घरेलू तथा वैश्विक हालात को ध्यान में रखते हुए ब्याज दर पर फैसला करता है।
इसलिए आगे ब्याज दरों की दिशा महंगाई और आर्थिक परिस्थितियों पर निर्भर करेगी।
2026 में अप्रैल, जून और अगस्त में नहीं बदली थी दर
2026 में अब तक RBI की तीन बैठकें हो चुकी हैं। अप्रैल, जून और अगस्त में हुई तीनों बैठकों में रेपो रेट 5.25% पर ही बरकरार रखी गई थी। यानी लगातार तीन बैठकों में ब्याज दर में कोई बदलाव नहीं किया गया था।
अब 7 अक्टूबर को हुई बैठक के बाद RBI ने चार साल में पहली बार रेपो रेट बढ़ाने का फैसला किया है और इसे 5.50% कर दिया है।
रेपो रेट का कॉन्सेप्ट कहां से आया?
रेपो सिस्टम की शुरुआत 1917 में पहले विश्व युद्ध के समय हुई थी। उस समय बैंकों पर टैक्स का बोझ बढ़ गया था, जिससे उनके लिए कर्ज लेना महंगा पड़ रहा था। टैक्स से बचने और बैंकों को आसानी से पैसा उपलब्ध कराने के लिए फेड ने रेपो सिस्टम शुरू किया।
समय के साथ इसके नियम और ढांचा बदलते गए। शुरुआत में इसमें केवल सदस्य बैंक शामिल थे। बाद में 1950 के दशक में प्राइमरी डीलर्स भी इसमें शामिल हुए और आज बैंक तथा डीलर्स दोनों इसमें शामिल होते हैं।
शुरुआत में ब्याज दर फिक्स्ड डिस्काउंट रेट पर निर्भर थी। बाद में यह बाजार की दरों से जुड़ी और अब अमेरिका में FOMC कमेटी इसे तय करती है।
जमानत के मामले में भी समय के साथ बदलाव हुआ। शुरुआत में सरकारी और वॉर बॉन्ड्स गिरवी रखे जाते थे। बाद में ट्रेजरी सिक्योरिटीज और 1999 के बाद मॉर्गेज से जुड़े बॉन्ड्स भी स्वीकार किए जाने लगे।
आज रेपो सिस्टम का ढांचा काफी बदल चुका है और यह अमेरिकी अर्थव्यवस्था तथा बैंकिंग सिस्टम में पैसों के बहाव यानी लिक्विडिटी को नियंत्रित करने का अहम जरिया है।